比特币市值占比下降,核心并不只是比特币价格走弱,而是其他加密资产的总市值增长速度更快,或稳定币等资产扩大了整个市场的分母。所谓比特币市值占比,也常被称为比特币主导率、btc dominance,计算方式是比特币流通市值除以全市场加密资产总市值。即使比特币价格没有明显下跌,只要以太坊、solana及其他山寨币涨幅更大,或者稳定币供应增加,这一指标都可能回落。
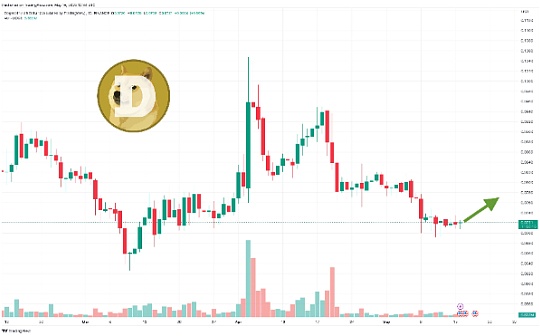
最常见的原因是市场出现资金轮动。比特币经历一轮上涨后,部分持币者会将利润转入以太坊、Layer2、DeFi、AI、MEME等高波动板块,博取更高弹性。比特币体量庞大,新增资金推动其价格上涨需要更大的资金规模;中小市值代币则不同,同样金额的买盘更容易带来明显涨幅。当山寨币整体上涨,且涨幅超过比特币时,山寨币市值在全市场中的权重扩大,比特币市值占比自然下降,这也是市场常说的比特币行情向山寨行情扩散。
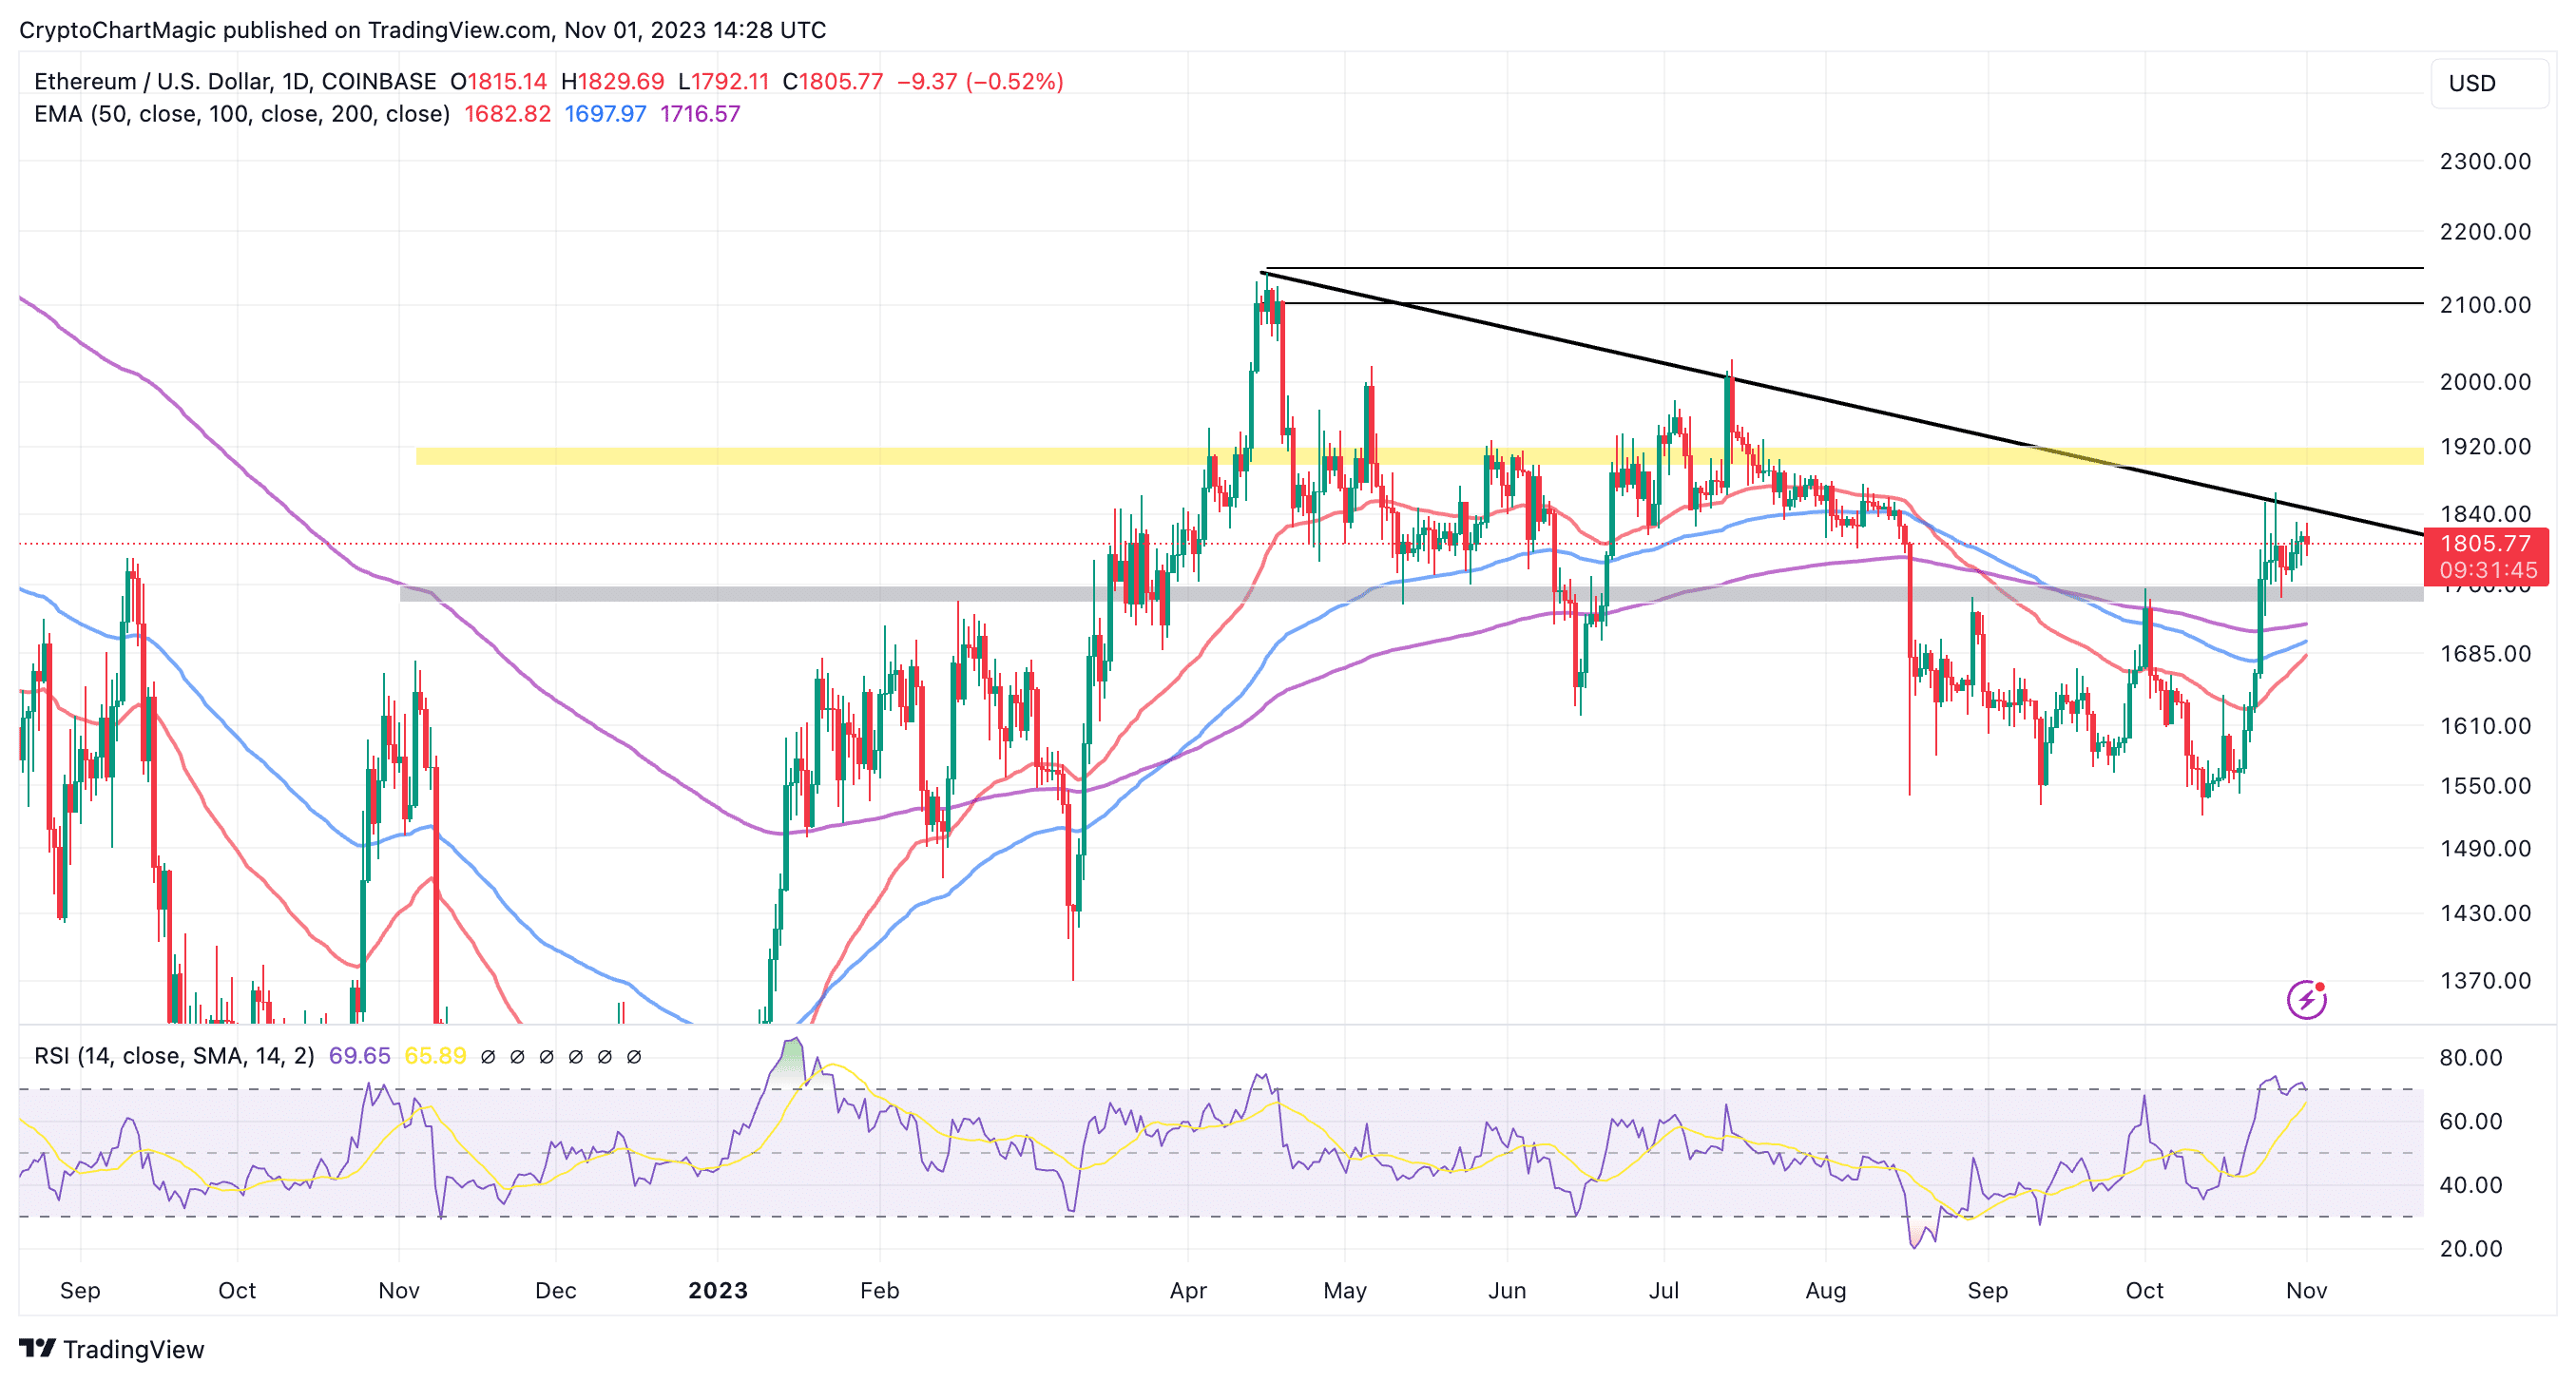
另一种情况是比特币横盘,山寨币出现阶段性反弹。很多交易者会把BTC视为市场锚定资产,在比特币突破乏力、波动率下降时,资金容易寻找更具叙事性的标的。此时并不一定代表全面牛市,可能只是ETH/BTC走强、某条公链生态升温,或热门板块吸引短线资金。只有成交量同步放大、更多主流代币持续跑赢比特币,且总市值保持扩张,市值占比下降才更接近健康的风险偏好回升;单日快速下滑,未必等于真正的山寨币季节。
稳定币扩张也会制造比特币占比下降的表象。USDT、USDC等稳定币通常被纳入加密市场总市值,它们的供应量增加会直接扩大分母,但这部分资金可能只是停留在交易所、链上借贷协议或等待入场,并没有真正流入山寨币。市场在避险阶段同样可能出现比特币下跌、山寨币下跌,而稳定币市值相对增加,最终导致BTC Dominance回落。近年的稳定币规模已经足够大,解读比特币主导率时,单看常规指标容易把现金等待配置误判为资金全面追逐山寨币。
比特币自身的供需变化也不能忽略。现货ETF资金流出、宏观利率预期转紧、长期持有者获利了结,都会压制比特币市值;与此新代币上线、代币解锁或某些板块集中发行,也可能抬高非BTC资产的总市值。更稳妥的观察方法,是把比特币市值占比与BTC价格、ETH/BTC、稳定币供应、总市值、市场成交额和上涨币数量放在一起看。占比下降且总市值扩张,通常说明风险偏好改善;占比下降但总市值收缩,则更可能是比特币相对抗跌、资金转入稳定币,市场并没有真正进入普涨阶段。